Главная / Справочник / Оценка недвижимости
Оценка коммерческой недвижимости для залога: что смотрит банк и как не потерять в сумме кредита
Под кредит на офис, склад или здание банк попросит отчёт об оценке и посчитает от него свою залоговую стоимость с дисконтом. Разбираем, что требуют закон об ипотеке и 135-ФЗ, как банк проверяет отчёт и почему режет сумму. И как узнать реальную цифру ещё до заявки.
Коротко о главном
- Для кредита под офис, склад или здание банк требует отчёт об оценке. По закону об ипотеке стоимость предмета залога стороны согласуют и записывают в договор в денежном выражении.
- Банк считает две цифры: рыночную стоимость из отчёта и свою залоговую, которая ниже на дисконт. Сумма кредита обычно считается от второй.
- Отчёт для залога делают по 135-ФЗ и стандарту ФСО № 9. Оценщик должен состоять в СРО и застраховать ответственность, а банки нередко ещё и принимают отчёты только от компаний из своего списка.
- Итог отчёта рекомендуется для сделки шесть месяцев с даты составления. Потом банк, как правило, попросит актуализацию или новый отчёт.
- Сумму чаще всего режут из-за слабых мест объекта: неузаконенная перепланировка, проблемы с правами на землю, обременения, низкая ликвидность. Их выгоднее найти до заявки, экспресс-оценкой и проверкой документов.
Зачем банку оценка и кто её заказывает
Когда компания берёт кредит под свою недвижимость, банк страхует риск: если долг не вернут, объект продадут и деньги уйдут на погашение. Поэтому банку важно заранее знать, за сколько этот объект реально уйдёт на рынке. Цифра из отчёта оценщика и есть такой ориентир.
Закон прямо требует записать стоимость залога в договор. Пункт 3 статьи 9 Федерального закона № 102-ФЗ «Об ипотеке (залоге недвижимости)» говорит: оценка предмета ипотеки определяется по соглашению залогодателя с залогодержателем и указывается в договоре в денежном выражении. Статья 340 Гражданского кодекса повторяет общее правило: стоимость предмета залога определяется соглашением сторон.
Верховный суд в пункте 12 постановления Пленума № 23 от 27.06.2023 добавил важную деталь. Без указанной в договоре оценки залог недвижимости не возникает. Условие считается согласованным и тогда, когда стороны договорились о порядке, по которому стоимость определят.
Рыночная и залоговая стоимость: откуда берётся разница
Собственник видит в объекте актив, который приносит доход. Для банка то же здание просто имущество, которое, возможно, придётся продавать быстро, через суд и торги, в неизвестный момент рынка. Отсюда две разные цифры.
Рыночную стоимость определяет статья 3 закона № 135-ФЗ: наиболее вероятная цена, по которой объект можно продать на открытом рынке, когда стороны действуют разумно, хорошо осведомлены и никто не обязан продавать. Именно её оценщик ставит итогом отчёта. Стандарт ФСО № 9 «Оценка для целей залога» в пункте 5 закрепляет это прямо: определяется рыночная стоимость, а ликвидационная и инвестиционная считаются дополнительно, если так записано в задании на оценку.
Залоговую стоимость, как правило, считает уже сам банк. Он берёт рыночную цифру и применяет к ней свой дисконт. Его размер зависит от типа объекта, от того, как быстро подобная недвижимость продаётся, и от внутренних правил конкретного банка, единой ставки в законе нет.
Ликвидационную стоимость оценщик считает для случая, когда объект нужно продать быстрее обычного срока. По пункту 19 ФСО № 9 при её расчёте учитывают условия обращения взыскания, которые установлены законом или договором. Так банк видит, сколько выручит при вынужденной продаже.
| Цифра | Кто считает | Что показывает |
|---|---|---|
| Рыночная стоимость | Оценщик, в отчёте по 135-ФЗ | Вероятную цену продажи в обычных условиях |
| Ликвидационная стоимость | Оценщик, если банк включил её в задание | Цену при продаже за срок короче обычного |
| Залоговая стоимость | Банк, по своей методике | Сколько банк готов учитывать в обеспечении после дисконта |
| Сумма кредита | Банк, по залогу и финансам заёмщика | Сколько выдадут на руки |
Почему банк вообще закладывает запас, хорошо видно по закону об ипотеке. Когда взыскание обращают через суд и цену берут из отчёта оценщика, начальная продажная цена на торгах по общему правилу равна 80% рыночной стоимости (подпункт 4 пункта 2 статьи 54 закона № 102-ФЗ). К этому добавляются расходы на суд, торги, охрану здания и время, пока объект продаётся.
Каким должен быть оценщик
Закон задаёт минимум. По статье 4 закона № 135-ФЗ отчёт вправе подписать человек, который состоит в одной из саморегулируемых организаций (СРО) этой профессии и застраховал свою ответственность. В отчёте указывают сведения о его членстве в СРО (статья 11 закона № 135-ФЗ).
Сверху банки ставят свои условия. У банков нередко есть собственный список оценочных компаний, отчёты которых они принимают без лишних вопросов. Его называют аккредитацией или списком партнёров. Закон такого списка не вводит, его заводит сам банк. Отчёт компании, которой в перечне нет, банк может отправить на дополнительную проверку или вовсе не принять.
Закон охраняет и независимость. По статье 16 закона № 135-ФЗ оценщик не вправе оценивать объект, если он учредитель, собственник, акционер, должностное лицо или работник компании-заказчика либо сам заинтересован в объекте, а размер гонорара по закону не зависит от итоговой цифры. Вмешиваться в работу оценщика так, чтобы пострадала достоверность, заказчику запрещено. Просить «дотянуть» до нужной суммы нельзя, да и бесполезно: банк проверяет расчёт, и завышение обычно видно.
- Спросите у кредитного менеджера, есть ли у банка список оценщиков и где он опубликован.
- Уточните, нужно ли согласовать задание на оценку с залоговым подразделением до подписания договора с оценщиком.
- Узнайте, какие виды стоимости банк хочет видеть: только рыночную или ещё ликвидационную, с НДС и без.
- Спросите, в каком виде сдавать отчёт: электронный документ с подписью оценщика или бумага.
Банки выкладывают эти правила открыто. Например, в требованиях к оценке залога одного из банков сказано: задание на оценку до подписания согласуют с залоговым подразделением, ликвидационную стоимость считают при сроке экспозиции 11 месяцев, а срок продажи указывают в днях.
Что банк ищет в отчёте
У оценщиков есть отдельный стандарт для таких случаев, ФСО № 9 «Оценка для целей залога», утверждённый приказом Минэкономразвития № 327 от 01.06.2015 (редакция от 14.04.2022). По его пункту 2 он обязателен при любой оценке для залога, включая ипотечное кредитование. Общие правила отчёта при этом задают стандарты с ФСО I по ФСО VI из приказа № 200, а для недвижимости ещё ФСО № 7.
Банковский специалист открывает отчёт и прежде всего проверяет несколько вещей.
- Вывод о ликвидности. Пункт 8 ФСО № 9 требует указать его в отчёте обязательно. По пункту 9 ликвидность описывают через типичный срок экспозиции, то есть сколько времени объект обычно продаётся на открытом рынке.
- Выезд на место. В задании на оценку прописывают, как оценщик осмотрит помещения или по какой причине это невозможно (пункт 10 ФСО № 9). Банки обычно ждут фотографии и акт осмотра.
- Обременения. Аренда, сервитуты, ограничения, о которых известно из открытых источников или от сторон, оценщик учитывает в расчёте (пункт 16 ФСО № 9).
- Аналоги и поправки. Сравнимые объекты должны быть похожи на ваш по типу, площади и району, а каждая корректировка понятна и обоснована.
- Текущее использование. Банки не любят оценку «как если бы» здесь построили что-то другое или сдали дороже. Расчёт по планам собственника без проверки рынком обычно не принимают.
Как выглядит документ
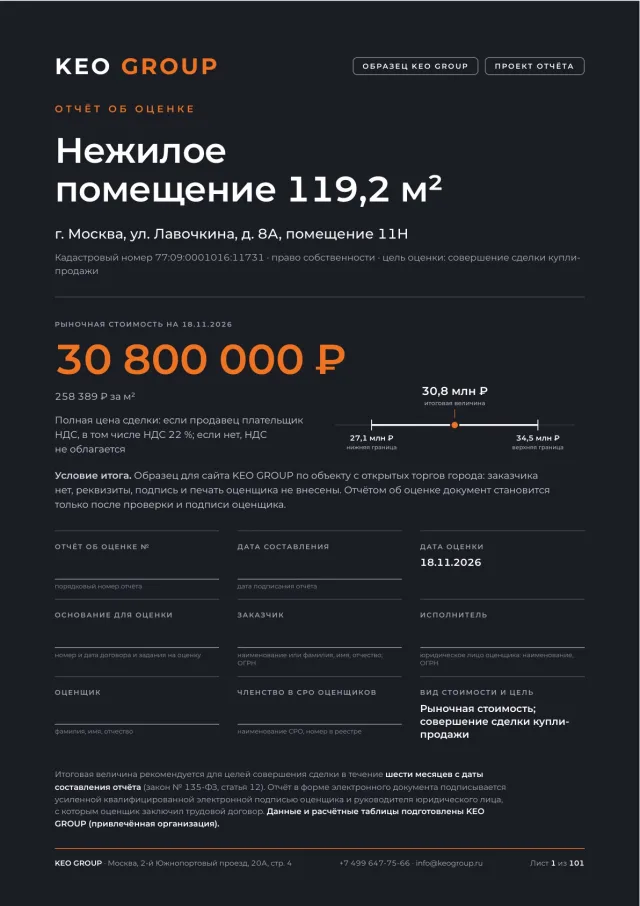
Фототаблица в отчётеФасад, вход и помещение изнутри, под каждым снимком источник и дата скачивания. В образце фото взяты из документов торгов, осмотр не проводился: так и записано в отчёте.
Образец: лист проекта отчёта об оценке, который KEO GROUP подготовила на настоящем объекте по открытым данным. Оценщик его не подписывал, и по закону № 135-ФЗ отчётом он не считается. Нажмите на лист, чтобы увеличить.
Есть ещё одно правило, о котором многие узнают с удивлением. При оценке для залога не учитывают преимущества собственника, если они не сохранятся бесспорно при переходе права к другому лицу (пункт 15 ФСО № 9). Например, льготная аренда у своей же компании, договорённости с соседями, особые условия с городом: всё это останется за скобками расчёта, если нет уверенности, что при продаже объекта оно сохранится.
Для недвижимости оценщики обычно считают стоимость двумя способами. Сравнительный подход сопоставляет объект с похожими предложениями и сделками. Доходный исходит из арендных поступлений: какую цену покупатель заплатит за такой доход. В опубликованных требованиях банка, о которых шла речь выше, для недвижимости рекомендованы сравнительный и (или) доходный подходы. Если их результаты расходятся на 30% и больше, оценщик по тем же требованиям должен объяснить, откуда разница. У вашего кредитора условия могут быть другими.
Какие документы собрать
Оценщику для залога нужен полный пакет. Банк смотрит не только на цифру, но и на то, можно ли объект вообще законно продать. Пункт 3 ФСО № 9 говорит об этом прямо: в залог оценивают только то, что разрешено к обороту и что закон не запрещает закладывать.
| Документ | Зачем он нужен |
|---|---|
| Выписка из ЕГРН на объект | Собственник, площадь, назначение, обременения |
| Права на участок: выписка или договор аренды земли | Банк видит, на каком основании здание стоит на земле |
| Технический паспорт БТИ, поэтажный план, экспликация | Планировка, состав помещений, отметки о перепланировках |
| Договоры аренды с арендаторами | Доход объекта для доходного подхода, сроки и ставки |
| Документы на перепланировки и реконструкцию | Подтверждение, что фактическая планировка совпадает с техпаспортом |
| Сведения о расходах на содержание | Налоги, эксплуатация, коммунальные платежи для расчёта дохода |
Если в залог идёт отдельно стоящее здание, помните про статью 69 закона № 102-ФЗ. Его можно заложить только вместе с участком под ним, по тому же договору. Если участок у вас в аренде, в залог со зданием идёт право аренды. Поэтому документы на землю банк попросит обязательно.
Свежие сведения из реестра проще заказать заранее, о видах и порядке рассказываем в разборе про выписку из ЕГРН. Если технический паспорт старый или потерян, начните с него: что в нём и чем он отличается от техплана, разобрано в статье о техпаспорте БТИ.
Почему банк режет сумму кредита
Собственник рассчитывал на одни деньги, а банк предлагает заметно меньше. Обычно за этим стоят конкретные слабые места объекта, которые снижают либо рыночную цифру, либо готовность банка её учитывать. Вот что встречается чаще всего.
- Неузаконенная перепланировка. Фактический объект не совпадает с техпаспортом и выпиской. Для банка это риск: покупатель на торгах получит проблему, и цена упадёт.
- Объект в перечне 819-ПП. Если здание или пристройка попали в перечень объектов, созданных без разрешения на строительство или на не отведённом для этого участке (постановление Правительства Москвы № 819-ПП), банк вправе отказаться принять такой объект в залог.
- Нет оформленных прав на землю. Здание стоит на участке без договора аренды или с арендой, которая скоро кончится.
- Обременения. Долгая аренда по низкой ставке, сервитут, запись о споре в ЕГРН снижают цену для будущего покупателя.
- Низкая ликвидность. Специализированный объект, редкая планировка, неудобное место. Чем дольше срок экспозиции, тем выше дисконт.
- Доход на бумаге. Аренда у аффилированной компании по ставке выше рынка или прогноз дохода без подтверждения. Банк пересчитает по рынку.
Хороший отчёт не гарантирует, что банк примет его цифру как есть. Решение о залоговой стоимости и сумме кредита принимает банк, по своей методике. Задача собственника в том, чтобы у банка было как можно меньше поводов снижать оценку.
Большинство этих проблем решаются, но не за неделю. Изменения планировки узаконивают месяцами, о порядке читайте в материале о перепланировке нежилого помещения. Выход из перечня 819-ПП тоже требует времени, этим занимается наша услуга вывода объекта из 819-ПП. Если узнать о проблеме, когда банк уже рассматривает кредит, сделка встанет.
Экспресс-оценка до заявки в банк
Многие собственники идут в банк, не зная реальной цены объекта. Отсюда разочарование: рассчитывали на одну сумму, получили другую. Проще сначала понять порядок цифр самому, а уже потом заказывать полный отчёт у оценщика из списка банка.
Экспресс-оценка KEO GROUP даёт расчёт рыночной цены по похожим объектам за один рабочий день. На руках около 12 листов: итог и вилка стоимости, аналоги рядом с ценой за квадратный метр, инфографика. Стоит от 9 900 ₽.
- Видно, на какую рыночную цифру реально рассчитывать, и можно прикинуть сумму кредита до разговора с банком.
- Понятно, какие аналоги тянут цену вниз и почему.
- Легче решить, стоит ли сначала устранить слабые места объекта, а потом уже подавать заявку.
- С цифрами на руках проще обсуждать с банком условия и проверять отчёт, который придёт от оценщика.
Особенно полезна экспресс-оценка в трёх ситуациях. Первая: вы выбираете, какой из нескольких объектов отдать в залог. Вторая: собираетесь перекредитоваться в другом банке и хотите знать, хватит ли залога. Третья: банк уже назвал сумму, и хочется увидеть, насколько она далека от рынка и есть ли смысл спорить.
Сервис KEO GROUP
С чего начать
Прежде чем идти в банк, узнайте, сколько стоит ваш объект по рынку. Пришлите адрес или выписку и ответьте на несколько вопросов. Площадь, назначение и кадастровую стоимость мы найдём сами в открытых государственных данных. Через рабочий день у вас будет экспресс-оценка объекта с вилкой стоимости и аналогами, а когда банк назовёт свои требования к отчёту, обсудим полный отчёт по 135-ФЗ.
Почему кадастровая стоимость банку не подходит
В выписке из ЕГРН указана цифра от государства, и собственники часто ждут, что банк от неё и оттолкнётся. Для залога ориентир другой. Её считают массово, по моделям, без осмотра конкретного объекта, и нужна она прежде всего для налога.
Если она завышена и налог выходит больше нужного, такую задачу решают отдельно, подробно в статье о государственной кадастровой оценке.
Срок действия отчёта
Ориентир задаёт сам закон. По статье 12 закона № 135-ФЗ итоговая стоимость из отчёта рекомендуется для совершения сделки в течение шести месяцев с даты, когда его составили. Если с заявкой в банк затянули и прошло больше полугода, банк, как правило, потребует обновить отчёт.
Банк следит за стоимостью залога и после выдачи кредита. Как именно, решает он сам и прописывает в своих правилах. Например, один из банков в опубликованных требованиях предусматривает актуализацию: оценщик, который делал отчёт, по запросу банка готовит информационное письмо о том, как изменилась стоимость, и так до трёх раз за три года с даты отчёта.
| Ситуация | Что обычно нужно |
|---|---|
| Отчёт составлен меньше шести месяцев назад | Можно подавать в банк, если оценщик подходит банку |
| Прошло больше шести месяцев, заявки ещё не было | Как правило, новый отчёт или обновление у того же оценщика |
| Кредит выдан, банк пересматривает залог | Актуализация по правилам банка из договора |
| Объект изменился: ремонт, перепланировка, новые арендаторы | Сообщить банку, при необходимости новая оценка |
Как пройти путь от идеи до кредита
Порядок ниже экономит время и нервы. Главное правило: сначала понять объект и документы, потом заказывать отчёт.
- Узнать рыночную вилку. Экспресс-оценка за рабочий день покажет, на какую цифру рассчитывать.
- Проверить документы. Выписка из ЕГРН, техпаспорт, права на землю, перепланировки, нет ли объекта в перечне 819-ПП.
- Решить проблемы или учесть их. Часть исправить до заявки, остальное честно показать банку заранее.
- Подать заявку и получить требования банка. Список оценщиков, виды стоимости, формат отчёта.
- Заказать отчёт и согласовать задание. По пункту 4 ФСО № 9 заказчик может сообщить оценщику, какой банк станет залогодержателем: оценщик предупредит об общедоступных требованиях банка и учтёт их, если они вписаны в задание.
- Обеспечить осмотр и передать документы. Как и когда заказчик отдаёт материалы, тоже прописывают в задании (пункт 10 ФСО № 9).
- Дождаться решения банка. Банк проверит отчёт, посчитает залоговую стоимость и сумму кредита.
- Подписать договор залога и зарегистрировать его. Порядок разобран в статье о регистрации ипотеки.
Страхование заложенного объекта регулирует статья 31 закона № 102-ФЗ. По пункту 1 имущество страхуют на условиях договора об ипотеке и в пользу банка, если там не сказано иное. По пункту 2, если в договоре иных условий нет, залогодатель обязан застраховать имущество за свой счёт в полной стоимости от рисков утраты и повреждения.
Если банк оценил залог слишком низко
Стоимость залога по закону определяют соглашением сторон, так записано в Гражданском кодексе (ст. 340) и в законе об ипотеке (ст. 9). Значит, о ней можно договариваться, но с фактами на руках.
- Попросите банк назвать, что именно снизило залоговую стоимость: дисконт за ликвидность, обременение, состояние, права на землю.
- Проверьте отчёт на ошибки в описании: площадь, этаж, отделка, арендаторы. Неточность в отчёте исправят.
- Передайте оценщику то, что он мог не учесть: действующие договоры аренды по рыночным ставкам, документы о ремонте и реконструкции.
- Сравните условия в нескольких банках. Методики дисконта у банков разные.
Общие правила кредита под офис или склад и оформления залога собраны в материале об ипотеке коммерческой недвижимости. А если заложенное здание город забирает для своих нужд, читайте разбор про изъятие объекта в залоге.
Источники
- Федеральный закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)», ст. 9 п. 3, ст. 31 п. 1 и 2, ст. 54 п. 2 пп. 4, ст. 69 (ред. от 04.08.2026).
- Гражданский кодекс РФ, часть первая, ст. 340 п. 1.
- Постановление Пленума Верховного Суда РФ от 27.06.2023 № 23 «О применении судами правил о залоге вещей», п. 12.
- Федеральный закон от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации», ст. 3, 4, 11, 12, 16 (ред. от 04.08.2026).
- Федеральные стандарты оценки ФСО I-VI, утверждены приказом Минэкономразвития России от 14.04.2022 № 200.
- Федеральный стандарт оценки «Оценка для целей залога (ФСО № 9)», утверждён приказом Минэкономразвития России от 01.06.2015 № 327 (ред. от 14.04.2022), пп. 2, 3, 4, 5, 8, 9, 10, 15, 16, 19.
- Федеральный стандарт оценки «Оценка недвижимости (ФСО № 7)», утверждён приказом Минэкономразвития России от 25.09.2014 № 611 (ред. от 14.04.2022).
- Постановление Правительства Москвы от 11.12.2013 № 819-ПП.
- Специальные требования, предъявляемые к оценке залога в АО «АБ «РОССИЯ», и рекомендации по содержанию отчётов для целей залога в корпоративном секторе кредитования, опубликованы на abr.ru (2026).
Частые вопросы
Подойдёт ли отчёт, который делали для продажи или для суда?
Не всегда. Для залога отчёт готовят по стандарту ФСО № 9, а банки нередко принимают отчёты только от оценщиков из своего списка. Кроме того, итог отчёта рекомендуется для сделки шесть месяцев с даты составления. Прежде чем нести старый отчёт, уточните требования у кредитного менеджера.
Сколько стоит оценка для банка и сколько она занимает?
Экспресс-оценка KEO GROUP стоит от 9 900 ₽ и готова за один рабочий день: это ориентир для решения, банк её вместо отчёта не примет. Полный отчёт об оценке по 135-ФЗ стоит от 30 000 ₽, срок называем по заявке. Требования банка к оценщику стоит выяснить до заказа.
Почему банк даёт меньше, чем рыночная стоимость из отчёта?
Банк считает свою залоговую стоимость: берёт рыночную цифру и применяет дисконт на случай вынужденной продажи. Для понимания логики: при взыскании через суд по отчёту оценщика начальная цена на торгах равна 80% рыночной стоимости (статья 54 закона № 102-ФЗ), а ещё есть расходы на суд и торги.
Обязательно ли оценщику приезжать на объект?
Порядок осмотра или причину, по которой он невозможен, прописывают в задании на оценку (пункт 10 ФСО № 9). На практике банки ждут фотографии и акт осмотра, а некоторые банки прямо пишут в своих требованиях, что не рекомендуют оценку для залога без выезда.
Можно ли заложить здание, если земля под ним в аренде?
Да. По статье 69 закона № 102-ФЗ при ипотеке здания на арендованном участке заложенным считается право аренды земли. Банк попросит договор аренды и посмотрит, на какой срок он заключён.
Что делать, если залоговая стоимость кажется заниженной?
Попросите банк назвать факторы, которые снизили оценку, проверьте отчёт на ошибки в площади и состоянии, передайте оценщику договоры аренды и документы о ремонте. Стоимость залога по закону согласуют стороны, так что о ней можно договариваться, но с фактами на руках.
Тимошенко Александр Владимирович
управляющий партнёр KEO GROUP
В профессии с 1999 года. Шесть лет руководил отделом подготовки исходно-разрешительной документации в Московском городском филиале Федерального БТИ, сейчас ведёт направления ИРД, ГПЗУ, ГЗК, АГР, КРТ, изъятие, легализацию по 819-ПП и кадастровый учёт.
Об авторе и его практикеСмежные материалы
- Оценка нежилой недвижимости в Москве
- Ипотека на коммерческую недвижимость: как оформить залог и что проверить
- Оценка рыночной стоимости недвижимости: когда обязательна и как проверить отчёт
- Регистрация ипотеки: порядок, документы и сроки
- Оценка недвижимости для суда: отчёт оценщика или экспертиза
Разборы по теме
- Оспаривание кадастровой стоимости: как снизить налог, порядок и сроки
- Выкуп земельного участка из аренды: у кого есть право и по какой цене
- ОВиК в проекте: что это за раздел, что в нём и кто его согласовывает
- Скважина на участке юрлица: когда нужна лицензия на недра
- СМР в строительстве: что это за работы, что входит и кто вправе выполнять
- Внутренний противопожарный водопровод: кому обязателен и как проверять два раза в год
- Внесение изменений в проектную документацию: повторная экспертиза ПСД